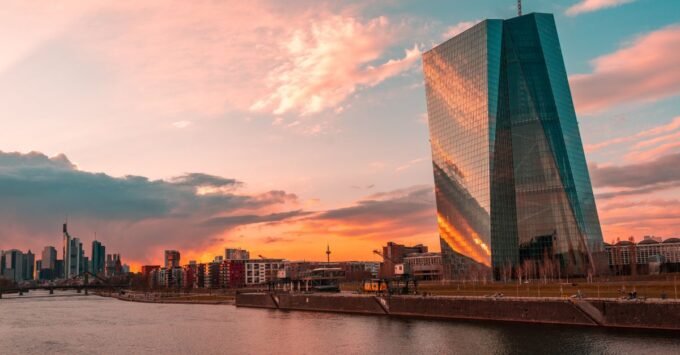

Avrupa Merkez Bankası koridorlarında şimdiden önemli bir liderlik değişimi senaryosu konuşulmaya başlandı. Kurumun tepe yönetiminde görev yapan Christine Lagarde ve baş ekonomist Philip Lane sonrasındaki sürece dair hazırlıklar hız kazanırken, küresel finans çevreleri Frankfurt’tan gelecek işaretleri yakından izliyor. Para politikasının en kritik dönemeçlerinden birinde şekillenen bu hazırlıklar, hem geleneksel piyasaların hem de dijital varlık ekosisteminin gelecekteki rotasını tayin edebilecek bir ağırlığa sahip.
Geleneksel finans dinamiklerine baktığımızda, Euro Bölgesi’nin faiz patikası ve parasal genişleme stratejileri tüm küresel likiditeyi doğrudan etkiliyor. Mevcut piyasa koşullarında EUR/TL paritesinin 55,8121 seviyelerinde seyrettiği bir tabloda, merkez bankalarının yönetim kadrolarındaki her olası dönüşüm kur dengeleri üzerinde dalgalanma yaratma potansiyeli taşıyor. Lagarde ve Lane döneminde enflasyonla mücadele ve parasal sıkılaşma adımları öne çıkarken, yeni dönemin hangi makroekonomik yaklaşımlarla inşa edileceği büyük bir merak konusu oluşturuyor.
Kripto para piyasaları açısından konuyu ele aldığımızda, merkez bankası liderlerinin yaklaşımları likidite musluklarının yönünü doğrudan belirliyor. Bitcoin ve altcoin piyasaları, küresel faiz ortamının yarattığı sermaye maliyetlerine son derece duyarlı bir yapı sergiliyor. ECB yönetimi çatısı altında gerçekleşecek liderlik değişimi, Avrupa’nın dijital para birimleri ve stabilcoin düzenlemelerine yönelik duruşunu da yeniden şekillendirebilir. Likiditenin bollaştığı veya sıkılaştığı dönemler, kurumsal sermayenin riskli varlıklara bakışını her zaman kökten değiştirmiştir.
Avrupa Birliği genelinde yürürlüğe giren kripto varlık düzenlemeleri ve dijital euro projeleri göz önüne alındığında, yönetime gelecek yeni isimlerin finansal inovasyona bakışı belirleyici olacak. Lagarde ve Lane sonrası dönemde ECB’nin daha güvercin mi yoksa daha şahin mi bir tutum sergileyeceği sorusu, sadece tahvil piyasalarını değil, ETF fon akışlarını ve küresel makro fonların portföy dağılımlarını da etkileyecektir. Şahin bir ECB duruşu likiditeyi kısıtlayabilecekken, daha gevşek bir para politikası yaklaşımı alternatif yatırım araçlarına duyulan ilgiyi canlandırabilir.
Piyasa aktörleri için bu geçiş hazırlığı, uzun vadeli risk yönetimi stratejilerini yeniden değerlendirme fırsatı sunuyor. Finansal regülasyonlar, faiz kararları ve bilanço politikaları arasındaki hassas denge, yeni yönetimin ana sınavı olacak. Frankfurt’taki hazırlık sürecini soğukkanlılıkla takip etmek, hem döviz hem de dijital varlık piyasalarında oluşabilecek orta vadeli dalgalanmaları doğru okumak adına kritik önem taşıyor.