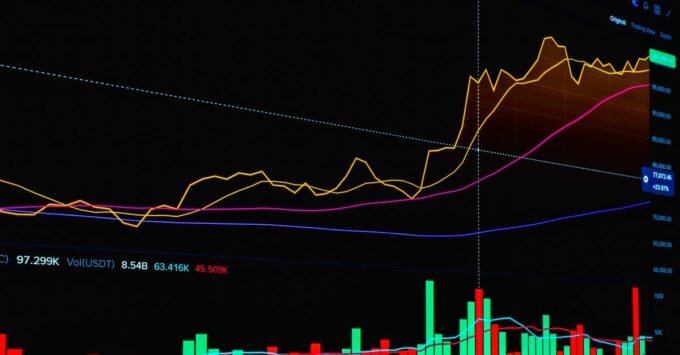

Küresel finansal sistemin ana omurgasını oluşturan ABD 10 yıllık tahvil faizleri, sermaye akışlarının yönünü ve hızını belirlemeye devam ediyor. Tahvil cephesindeki her kıpırdanma, gelişmekte olan piyasalardan gelişmiş ülke varlıklarına kadar geniş bir yelpazede risk iştahını doğrudan şekillendirmektedir. Küresel endekslerin bu baskı altında yön bulmaya çalıştığı mevcut konjonktürde, makroekonomik dengeler ve yasal süreçlerin piyasalara yansıması çok daha belirgin hale gelmiştir. Stratejik bir bakış açısıyla yaklaştığımızda, küresel sermayenin korunma güdüsünün yine geleneksel güvenli limanlara yöneldiğini net bir şekilde gözlemliyoruz.
Değerli metaller piyasası, küresel likidite koşulları ve jeopolitik risklerin yanı sıra yerel dinamiklerden de doğrudan etkilenmektedir. Güncel piyasa verilerine baktığımızda, ons altın fiyatının 4.509,38 dolar seviyesinde dengelendiğini, yurt içinde ise gram altın fiyatının 6.630,84 TL seviyelerinden işlem gördüğünü takip ediyoruz. ABD tahvil faizlerindeki seyrin ons altın üzerindeki baskısı sürerken, yurt içindeki fiyatlamalarda döviz kuru ve yerel piyasa gelişmelerinin ağırlığı hissedilir derecede artış göstermektedir. Bu durum, yerel yatırımcılar için altının hem bir koruma kalkanı hem de stratejik bir portföy aracı olma özelliğini pekiştiriyor.
Son dönemde piyasaların gündemine oturan “mutlak butlan” konusuna ilişkin hukuki ve finansal gelişmeler, altın fiyatları üzerindeki beklentileri yeniden şekillendiriyor. Hukuki ve yapısal süreçlerin finansal piyasalardaki yansımaları, yatırımcı algısında ve risk primlerinde önemli değişimlere yol açmaktadır. Ortadoğu Gazetesi kaynaklı bilgilere göre, yaşanan bu kritik “mutlak butlan” süreci sonrasında altın piyasasında yeni bir dönemin kapısı aralanmış durumdadır. Bu gelişme, özellikle orta ve uzun vadeli projeksiyonlarda altının stratejik önemini bir kez daha teyit eder niteliktedir.
Söz konusu gelişmelerin ardından analistler ve piyasa uzmanları tarafından dikkat çeken tahminler ardı ardına paylaşılmaya başlandı. Yapılan teknik ve temel değerlendirmelerde, gram altın fiyatı için telaffuz edilen hedef seviyeler yukarı yönlü revize ediliyor. Piyasadaki mevcut dinamikler ve yapısal değişimler göz önüne alındığında, gram altında 7 bin TL beklentisi yüksek sesle konuşulmaya başlanmış durumdadır. Bu beklenti, hem küresel enflasyonist baskıların hem de yerel piyasadaki çarpan etkilerinin kaçınılmaz bir sonucu olarak karşımıza çıkmaktadır.
Matematiksel bir modelleme ile yaklaştığımızda, gram altının 7 bin TL seviyesine ulaşması için hem ons altın tarafında küresel bir ivmelenmeye hem de yurt içinde USD/TL kurunun mevcut 45,7392 seviyesindeki seyrinin destekleyici olmasına ihtiyaç duyulmaktadır. Sermaye piyasalarında hiçbir hedefin kesinlik taşımadığını, ancak mevcut makro verilerin bu yöndeki senaryoları masada tuttuğunu belirtmek gerekir. Yatırımcıların bu süreçte spekülatif hareketlerden kaçınarak, büyük resmi ve yapısal değişimleri yakından izlemesi, portföy sağlığı açısından kritik bir öneme sahiptir.
Sonuç olarak, küresel piyasalarda tahvil faizleri ve endekslerin çizdiği rota, altın gibi geleneksel varlıkların değerleme süreçlerinde ana belirleyici olmaya devam edecektir. “Mutlak butlan” sonrası ortaya çıkan yeni hukuki ve ekonomik zemin, gram altın tarafındaki 7 bin TL hedefini bir spekülasyondan ziyade, teknik bir olasılık olarak ajandalara dahil etmiştir. Risk yönetimi ilkelerine sadık kalarak, piyasadaki bu yapısal dönüşümü soğukkanlılıkla analiz etmek, sermaye koruma stratejilerinin en temel unsuru olarak kalacaktır.