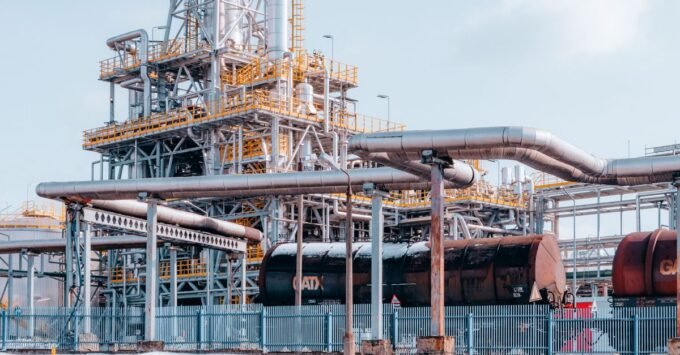

Piyasalarda tansiyon bir kez daha enerji koridorundan yükseliyor. Brent petrolün 107 doları aşması, küresel piyasalarda beklenen enflasyon düşüşü senaryolarını doğrudan zora soktu. Enerji fiyatlarındaki bu sert sıçrama, yalnızca emtia piyasalarını değil, doğrudan döviz kurlarını ve merkez bankalarının para politikası patikalarını da yeniden şekillendiriyor. Küresel ekonomide enflasyon alarmının yeniden çalması, gelişmekte olan piyasalar için de risk primlerinin yükselmesi anlamına geliyor.
Petrol fiyatlarındaki yukarı yönlü kırılma, doğrudan maliyet enflasyonunu tetikleyen en kritik unsurdur. Taşımacılıktan üretime kadar tüm tedarik zincirine hızla yayılan bu artış, ABD ve Avrupa başta olmak üzere büyük ekonomilerde faiz indirim süreçlerini erteleyebilir. Küresel piyasalarda dolar endeksinin bu tip şoklarda güvenli liman talebiyle güç kazandığını sıkça görüyoruz. Brent petrol tarafındaki bu hareket, enerji ithalatçısı ülkeler için çift taraflı bir baskı yaratıyor: hem artan enerji faturası hem de güçlenen Amerikan doları.
İç piyasaya döndüğümüzde tablonun pratik sonuçları çok net. Serbest piyasada USD/TL kuru 49,5565 seviyesinde işlem görürken, enerji maliyetlerindeki her 10 dolarlık artış doğrudan dış ticaret açığı ve döviz talebi olarak karşımıza çıkıyor. Aynı süreçte EUR/TL 55,7692 ve GBP/TL 66,1467 seviyelerinde dengelenme arayışında. Petrolün 107 doların üzerinde kalıcı olması durumunda, ithalat faturamızdaki döviz ihtiyacı katlanacaktır. Bu durum, kur üzerindeki yapısal yukarı yönlü baskının temel gerekçelerinden biri haline gelir.
Kısa vadeli piyasa senaryolarına baktığımızda iki ana kanal öne çıkıyor. İlk olarak, enerji fiyatlarının yüksek kalması merkez bankalarını sıkı duruşlarını daha uzun süre korumaya zorlayacak. Bu senaryo, küresel likiditenin daralması ve doların gelişmekte olan para birimlerine karşı dirençli kalması demektir. İkinci kanal ise iç talep ve fiyatlama davranışlarıdır. Akaryakıt zamlarının pompa fiyatlarına yansımasıyla birlikte enflasyon beklentileri yeniden bozulabilir. Beklentilerin bozulduğu yerde dövize olan korunma amaçlı talep canlı kalır.
Makroekonomik dengeler açısından kritik bir eşikteyiz. Dış açık verileri üzerinde petrol faturasının yaratacağı ilave yük, döviz rezervlerinin yönetimini ve piyasadaki likidite dengesini doğrudan etkileyecektir. Yatırımcıların ve reel sektörün bu dönemde enerji maliyetlerindeki oynaklığı yalnızca bir emtia hareketi olarak görmemesi şart. Petrol fiyatı yükselirken, döviz kurlarındaki dengeleri de beraberinde sürükler. Önümüzdeki günlerde 107 dolar üzerindeki kalıcılık, küresel enflasyonun yönü kadar kur cephesindeki volatiliteyi de belirleyecektir.